
Ai nevoie de un abonament Profesional sau Business activ pentru această activitate.
La SRL, profitul păstrat în firmă nu este venit personal. Comparația dividendelor presupune profit legal distribuibil și plata în 2026. Dacă asociatul încasează și salariu sau păstrează profit pentru investiții, cere calculul complet al retragerilor și nu considera comparația generică suficientă.
Completează veniturile și compară regimurile fiscale
- În Instrumente → Calculator de taxe → Calculator simplu, introduci venitul brut sau netul dorit, perioada și cheltuielile. Brutul este venitul activității fără TVA, nu un salariu. Pentru sume lunare, calculul presupune 12 luni identice și aplică pragurile anual.
- După calculul simplu, alege Continuă acest calcul în modul avansat pentru a prelua veniturile și cheltuielile ca sume anuale. Verifică ipotezele înainte să recalculezi. Alege Calculator avansat pentru normă de venit, microîntreprindere, excepții personale, pierderi și dividende. Forma juridică singură nu dovedește eligibilitatea pentru regimul fiscal.
- Pentru activități independente, completează veniturile și cheltuielile deductibile sau norma anuală ajustată. Bifează numai excepțiile pentru care ai documente justificative și completează veniturile salariale sau celelalte venituri relevante pentru CASS.
- Pentru societăți, completează baza fiscală și profitul contabil distribuibil separat. Pentru microîntreprindere, verifică veniturile cumulate cu întreprinderile legate, condiția de personal și domeniul de activitate.
- După calcul, alege Optimizează pe baza acestui calcul. Completează cele patru etape despre rezidență și contribuții, activitate, cheltuieli și condițiile micro. Include costul personalului și al contabilității în cheltuielile SRL; alege Nu știu pentru condițiile neconfirmate.
- În Scenarii de comparat, scrie denumirea și alege Adaugă calculul curent. Poți păstra maximum cinci scenarii pentru firma curentă în sesiunea ta. Reia scenariul deschide datele în modul avansat pentru un calcul nou. Descarcă raportul cu rezultatele anuale și lunare, datele introduse, anul și ipotezele înainte să ieși din cont.
- Analizează opțiunile fiscale și compară netul personal anual, taxele și costurile incluse. Rezultatul arată numai scenariile pentru care răspunsurile permit calculul. Verifică temeiul legal al sugestiilor și confirmă încadrarea și momentul opțiunii cu contabilul înainte de aplicare.
Calculul rezultatului
- PFA în sistem real: venit net înainte de contribuții = încasări − cheltuieli deductibile. Impozit = 10% × maximum dintre 0 și venitul net minus pierderile reportate deductibile, CAS și CASS deductibilă. Diferența CASS până la minim nu reduce impozitul.
- Net personal PFA = încasări − cheltuieli efective − impozit − CAS − CASS. La normă, impozitul este 10% din norma ajustată; cheltuielile efective reduc banii rămași, fără să reducă norma.
- Impozit pe profit = profit impozabil × 16%. Impozit micro = bază impozabilă micro × 1%. Impozit pe dividende distribuite în 2026 = dividende brute × 16%. Net personal din dividende = dividende brute − impozit pe dividende − creșterea CASS produsă de aceste dividende.
Resurse conexe
Exemplu practic
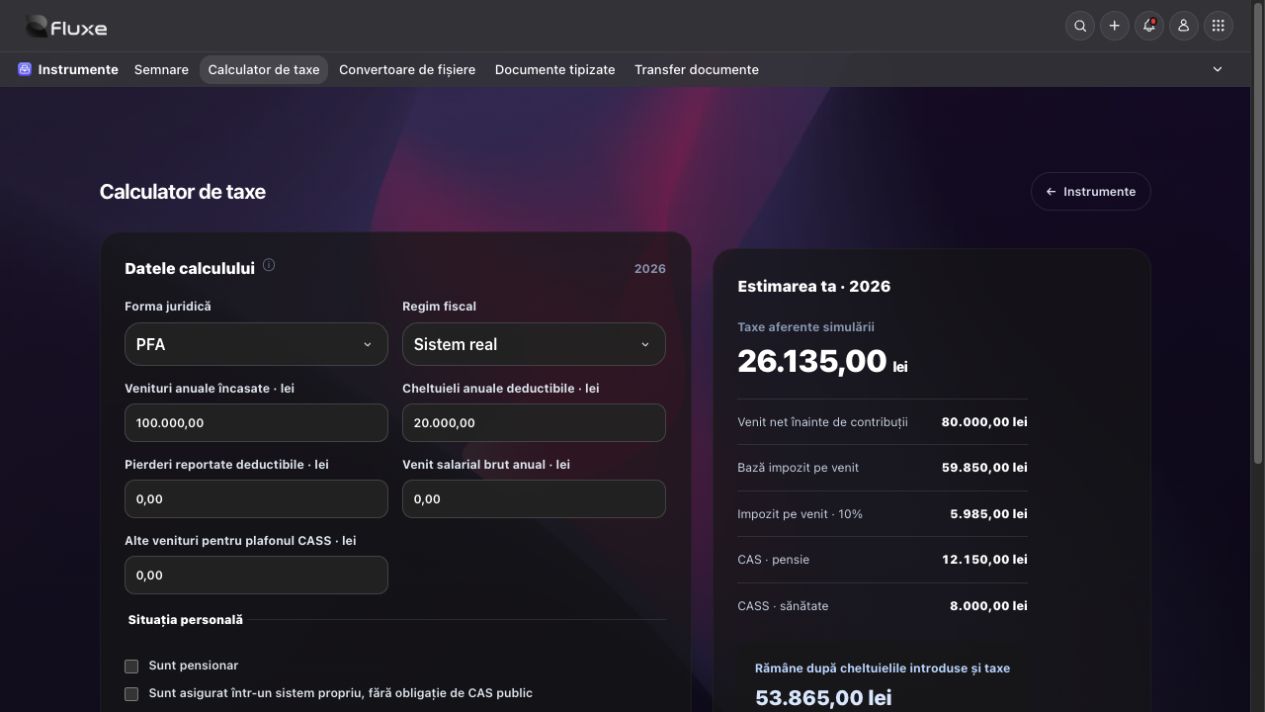
PFA în sistem real: la încasări de 100.000 lei și cheltuieli deductibile de 20.000 lei, fără excepții sau alte venituri, impozitul este 5.985 lei, CAS 12.150 lei și CASS 8.000 lei. Rămân 53.865 lei anual.
Întrebări frecvente și rezolvări
Nu apare micro sau norma în comparație?
Verifică răspunsurile de eligibilitate, costul personalului, cifrele întreprinderilor legate, încasările din anul anterior și norma locală. Nu știu nu confirmă un drept fiscal.
Netul calculat pare diferit de venitul dorit?
CAS și CASS pot crește la praguri. Calculul net către brut caută cel mai mic brut care asigură cel puțin netul cerut, în ipotezele introduse.
Nu obții un rezultat pentru un regim special, un an parțial sau ajustări fiscale?
Verifică încadrarea și calculează obligațiile specifice împreună cu contabilul; nu aplica automat formulele regimului obișnuit.